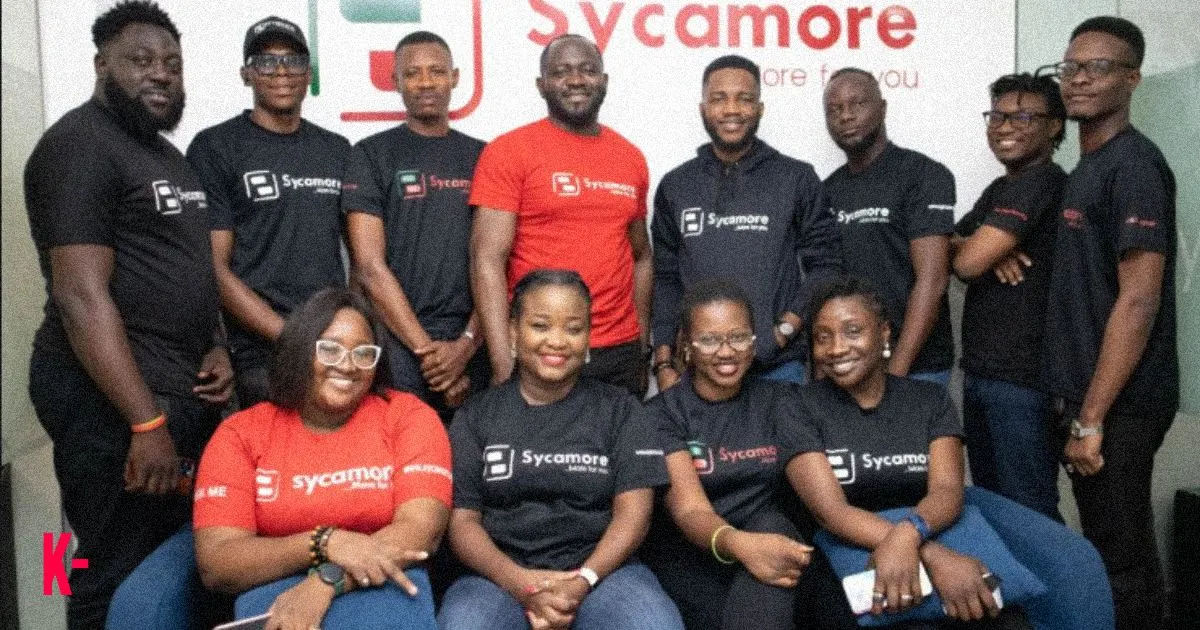
A Sycamore, fintech nigeriana especializada em crédito digital, anunciou em meados de Maio a aquisição de um microbanco licenciado para acelerar a sua oferta a consumidores e PMEs. A transacção, cujo valor não foi divulgado, dá à empresa acesso directo a uma licença bancária nigeriana, encurtando caminho regulatório que de outra forma demoraria anos. É uma das poucas operações de M&A em fintech africana anunciadas em 2026 e pode marcar uma nova fase de consolidação do sector.
A jogada faz sentido em três frentes. A primeira é regulatória. Operar como fintech licenciada por outro caminho exige sempre intermediação de bancos parceiros, com fricção comercial e técnica significativa. Ter uma licença própria simplifica produtos, reduz custos por transacção e permite à empresa lançar serviços que antes ficavam reservados a instituições autorizadas. A segunda frente é comercial. Um microbanco traz consigo carteira de clientes existentes, infra-estrutura de agências e relações com reguladores que se demonstram valiosas em momentos de revisão de políticas. A terceira é estratégica. A Sycamore ganha autonomia para definir produtos e velocidade de execução.
A estratégia de produto da empresa centra-se em crédito digital ao consumidor de classe média baixa. Os empréstimos típicos vão de US$100 a US$2.000, com prazos curtos e processo de avaliação automatizado a partir de dados alternativos. O risco é gerido com motores de scoring proprietários que combinam histórico de transacções, dados móveis e fontes externas. A nova licença bancária permitirá à Sycamore alargar a oferta a poupança, depósitos a prazo e seguros simples.
O sector em consolidação
A operação acontece num momento de maturação do sector fintech nigeriano. Várias empresas com cinco a dez anos de actividade enfrentam o dilema clássico de fintechs em mercados grandes. Manterem-se ágeis mas dependentes de parceiros, ou ganharem licença própria com custos regulatórios mais altos. A Sycamore escolheu a segunda via, e a forma escolhida, aquisição de uma entidade já licenciada, é mais rápida do que pedir licença de raiz junto do Banco Central da Nigéria.
Para o resto do continente
O movimento da Sycamore é seguido com atenção noutros mercados africanos. Fintechs no Quénia, no Egipto e na África do Sul têm conversas semelhantes em curso. Em algumas geografias, o caminho preferido é a parceria de longa duração com bancos existentes. Noutras, ganha tracção a opção de aquisição de instituições mais pequenas com licença em mãos. As decisões dependem em cada caso da postura do regulador, da disponibilidade de microbancos ou bancos com problemas, e da capacidade financeira da fintech para fazer a aquisição.
O preço pago
Embora o valor exacto da transacção não tenha sido divulgado, fontes do sector apontam para um intervalo entre US$40 e US$80 milhões. A magnitude é significativa para uma operação envolvendo um microbanco nigeriano, e reflecte o prémio pago por licença bancária num momento em que o regulador local desacelerou a emissão de novas autorizações. A Sycamore optou por usar parte do seu próprio capital, sem ter de recorrer a ronda específica para a aquisição, o que demonstra a saúde financeira da empresa. A estratégia de M&A pode repetir-se em outras geografias, com várias fintechs do continente a explorarem operações semelhantes.
Fonte: Disrupt Africa.